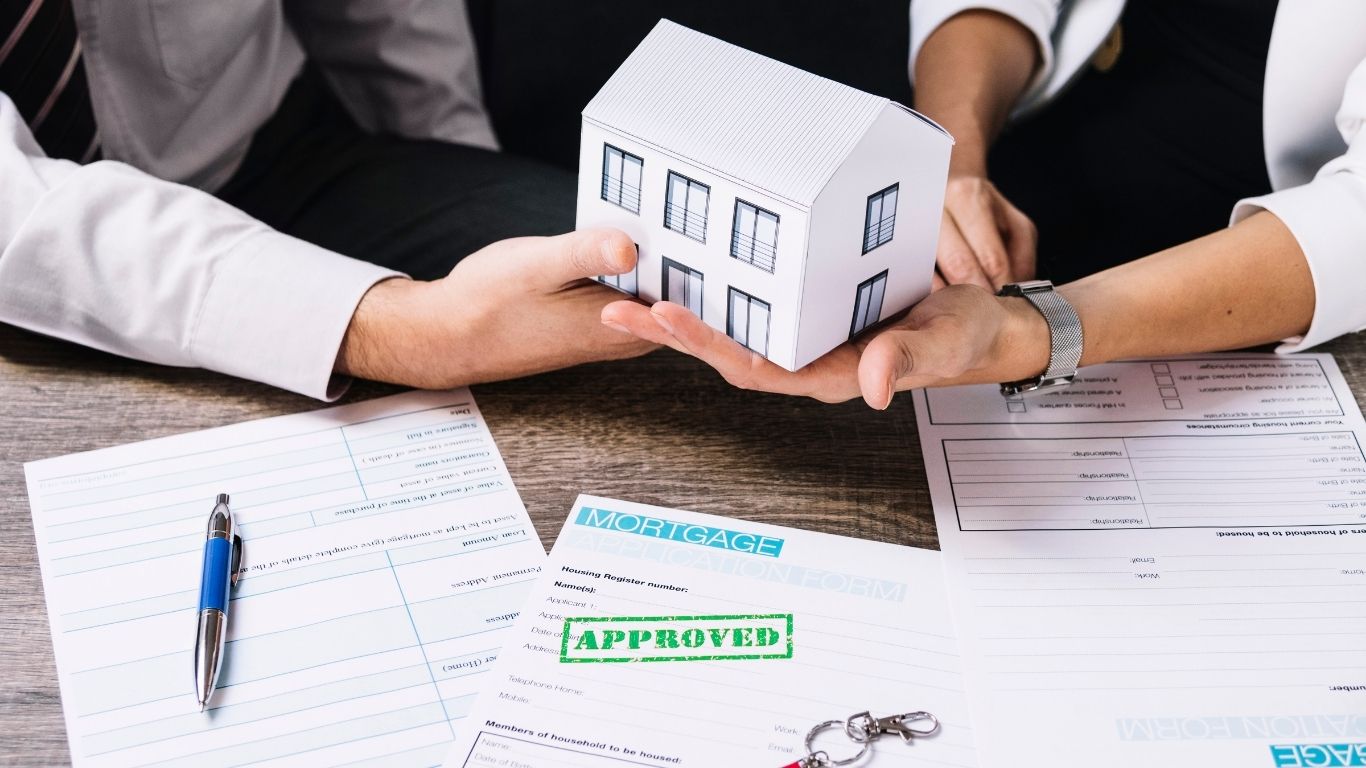
7 Panduan Sebelum Ajukan Kredit Properti
Bounjour Builder!
Bagaimana caranya sukses mendapatkan dana kredit properti? Mendapatkan pembiayaan merupakan salah satu langkah penting dalam proses pembelian properti baru. Tentunya hal ini akan kita pelajari dalam segmen dunia konstruksi: Properti. Mari kita eksplorasi bersama!
Baca juga konten Properti menarik lainnya
Untuk informasi relevan lainnya, bisa Builder cek di instagram deeconstech.com
Cara Mendapatkan Pembiayaan Dana Kredit Properti
Tentunya tanpa dukungan dana yang memadai, impian memiliki rumah atau properti investasi bisa sulit terwujud. Oleh karena itu, memahami berbagai cara dan strategi untuk memperoleh pembiayaan yang tepat sangatlah krusial bagi para calon pembeli. Berikut merupakan beberapa contoh cara efektifnya:
Memahami Jenis Pembiayaan Properti
Ada beberapa jenis pembiayaan yang umum digunakan untuk membeli properti baru, mulai dari kredit pemilikan rumah (KPR) bank hingga pembiayaan dari lembaga non-bank. KPR kerap menjadi pilihan favorit karena menyediakan tingkat bunga yang menarik serta jangka waktu cicilan yang dapat disesuaikan. Selain itu, ada juga opsi pembiayaan melalui koperasi, perusahaan pembiayaan, atau bahkan skema crowdfunding yang mulai populer di kalangan investor properti.
Persiapan Dokumen yang Diperlukan
Sebelum mengajukan pembiayaan, penting untuk menyiapkan dokumen-dokumen yang biasanya diminta oleh pihak pemberi pinjaman. Dokumen tersebut meliputi identitas diri, slip gaji atau bukti penghasilan, rekening koran, serta dokumen pendukung lain seperti NPWP dan surat keterangan kerja. Persiapan yang matang akan mempercepat proses pengajuan dan meningkatkan peluang disetujui.
Menilai Kemampuan Finansial
Salah satu faktor utama yang menentukan kelayakan pembiayaan adalah kemampuan finansial calon debitur. Sebaiknya lakukan perhitungan rinci mengenai penghasilan, pengeluaran, dan cicilan yang mampu dibayar setiap bulan. Dengan mengetahui batas kemampuan kredit properti, Anda dapat memilih produk pembiayaan yang sesuai tanpa membebani keuangan di masa depan.
Proses Pengajuan Pembiayaan Kredit Properti
Setelah dokumen lengkap dan kemampuan finansial sudah dinilai, langkah berikutnya adalah mengajukan permohonan pembiayaan kredit properti ke bank atau lembaga keuangan. Tahapan ini umumnya mencakup pengajuan formulir permohonan, pemastian data, serta peninjauan properti oleh lembaga pembiayaan. Penting untuk selalu berkomunikasi dengan petugas agar proses berjalan lancar dan transparan.
Tips Meningkatkan Peluang Kredit Properti Disetujui
Untuk meningkatkan peluang pengajuan pembiayaan disetujui, ada beberapa hal yang bisa dilakukan. Pertama, jaga riwayat kredit tetap baik dengan membayar cicilan tepat waktu. Kedua, usahakan memiliki penghasilan tetap dan dokumen lengkap. Ketiga, jika memungkinkan, ajukan pembiayaan dengan uang muka yang lebih besar agar risiko bagi pemberi pinjaman berkurang.
Alternatif Pembiayaan Selain Bank
Selain bank, ada beberapa alternatif pembiayaan yang bisa dipertimbangkan, seperti pembiayaan kredit properti dari perusahaan multifinance, koperasi simpan pinjam, atau investor pribadi. Masing-masing memiliki kelebihan dan kekurangan, misalnya proses yang lebih cepat namun dengan bunga yang mungkin lebih tinggi. Memahami berbagai pilihan ini akan memudahkan Anda dalam menentukan jalur pembiayaan yang paling tepat sesuai kebutuhan dan kondisi keuangan Anda.
Pentingnya Konsultasi dengan Ahli Keuangan
Sebelum memutuskan jenis pembiayaan, ada baiknya berkonsultasi dengan ahli keuangan atau konsultan properti. Mereka dapat memberikan gambaran lengkap mengenai produk pembiayaan yang tersedia serta membantu menyesuaikan pilihan dengan profil risiko dan tujuan investasi Anda. Konsultasi ini juga dapat menghindarkan Anda dari keputusan yang kurang tepat dan potensi kerugian di masa depan.
Kesimpulan: Cara Mendapatkan Pembiayaan atau Kredit Properti
Mendapatkan pembiayaan untuk properti baru memang memerlukan persiapan dan pemahaman yang matang. Dengan mengetahui berbagai jenis pembiayaan, menyiapkan dokumen lengkap, serta menilai kemampuan finansial secara realistis, proses pengajuan dapat berjalan lebih lancar dan peluang disetujui menjadi lebih besar. Di samping itu, mengevaluasi pilihan pendanaan di luar bank perbankan serta berkonsultasi dengan ahli keuangan akan mempermudah Anda menemukan solusi yang paling tepat sesuai kebutuhan dan kondisi keuangan pribadi.
– – –
Agar tidak salah dalam mengambil suatu keputusan tersebut, Anda dapat menghubungi Dee Consultant, terutama bila membutuhkan jasa seputar pembuatan gambar kerja konstruksi, desain interior dan renovasi bangunan maupun pekerjaan design and built dsb. Jangan ragu, silakan klik ikon Contact Us yang ada dibawah ini:
Jangan lewatkan konten artikel menarik selanjutnya! Jika Builder memiliki pertanyaan, ingin berbagi pendapat atau merequest suatu topik pembahasan, silakan tulis di kolom komentar ya. Terima kasih!